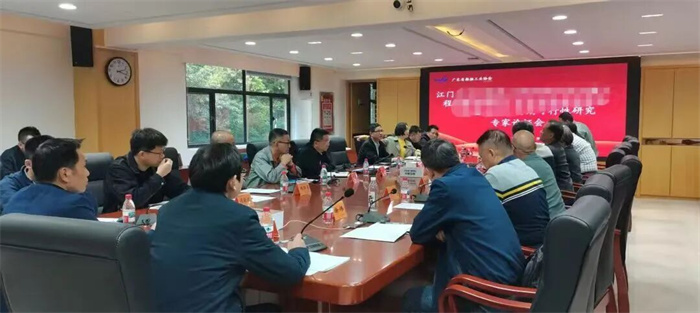
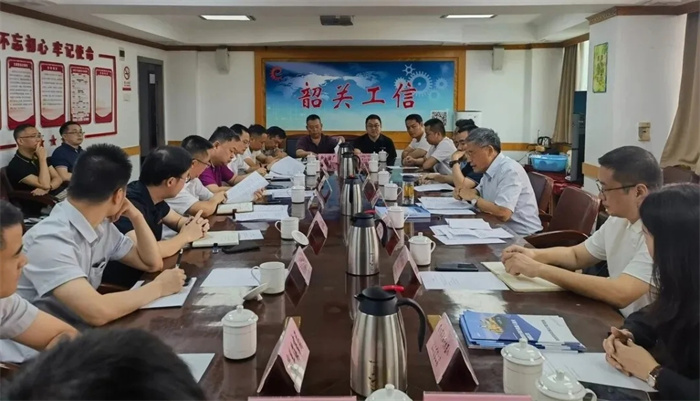
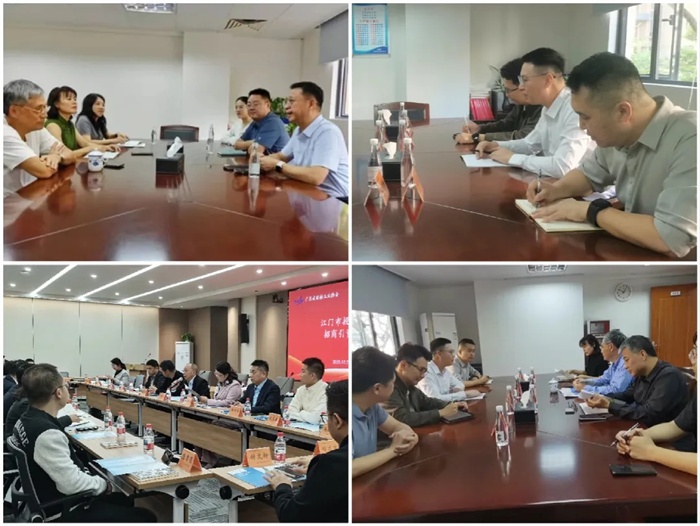
近期,中国船协修船分会、韶关与江门市政府相关部门、广东省环保集团及中远海运广州净海公司等多家单位,就船舶拆解业务与广东省船舶工业协会秘书长陈建榕进行了深入交流。在全球航运业绿色转型与严苛环保法规的双重驱动下,拆船业正迎来结构性复苏,但同时也面临产能、成本与经济波动的多重挑战,以下是陈建榕在交流中的一些核心观点:
 过去之鉴:产业兴衰与深刻教训
中国拆船业曾经历过一段从快速崛起到深度调整的周期,其发展史是一部产业与环保的深刻博弈史。
——规模扩张时代:上世纪80年代至本世纪初,在成本优势驱动下,部分地区形成了庞大的拆船企业集群,年拆解量一度占据全国绝大部分份额,并衍生出完整的废钢再利用产业链。
——环保整治拐点:然而,粗放落后的作业模式带来了沉重的环境代价,水域与土壤污染问题触目惊心。随着国家环保法规的全面收紧与专项整治行动的开展,大量不符合环保标准的企业被关停,产业规模急剧萎缩,步入阵痛期。
——核心教训:这段历史证明,“先污染后治理”的道路不可持续。环境成本最终会转化为巨额的社会修复账单,而技术升级滞后与短视的政策博弈,更会导致整个产业错失转型良机。
“环保成本是产业准入证,而非负担”,成为用巨大代价换来的行业铁律。
循环经济的核心意义:这一教训凸显了将船舶拆解纳入
“船舶全生命周期管理” 体系的极端重要性。拆解并非航运的终点,而是资源循环的关键起点。规范的绿色拆解,不仅能安全处理有害物质,更能将废钢、有色金属等高效回收,重新投入冶金和制造领域,真正实现“从摇篮到摇篮”的循环,这对于减少原生资源消耗、降低全产业链碳排放具有战略价值。
 现在之势:政策东风与绿色转型
当前,拆船业正处于“政策红利期”与“产能阵痛期”交织的关键节点。
政策强力驱动需求爆发:
国内,以旧换新政策正在各地加速落地,多地已启动大规模的老旧船舶拆解更新计划,释放出明确的市场信号。
国际层面,标志着全球拆船业进入全新时代的
《香港公约》(HKC)已于2025年6月正式生效。公约要求船舶必须持有《有害物质清单》(IHM)和《回收准备证书》(RRC),并只能在经认证的合规船厂拆解,这迫使大量老旧船舶加速退出。
绿色转型伴随严峻产能瓶颈:
行业正快速向封闭式、无害化的绿色拆解升级,并与ESG(环境、社会和治理)标准深度融合,追求生产“绿色钢材”等高附加值产品。
然而,全球合规拆船产能严重短缺。目前仅少数国家的船厂获得HKC认证,高昂的环保改造费用成为产能扩张的主要障碍。
产业结构均衡发展的必要性:
当前的转型压力,正倒逼整个船舶工业体系进行结构性思考。一个健康、有韧性的船舶工业生态,需要造、修、改、拆以及海洋工程装备等环节实现大、中、小企业的均衡发展与合理布局。绿色拆解作为不可或缺的终端环节,其规范化和产业化,能够与上游的绿色造船、中游的环保改装形成闭环,共同促进整个产业链的可持续发展与技术升级。
未来之路:技术破局与生态重构
面向未来,拆船业的可持续发展必须依靠技术革命、产业共生与制度创新。
——技术破局是核心:必须摒弃传统工艺,全面采用“干坞拆解”或“码头移船式”等封闭作业模式。配套超高压水射流切割、负压抽吸、自动化机器人及回用率超90%的废水处理系统,从源头杜绝污染。
——构建循环经济闭环:理想的拆船基地应深度融入区域工业生态,与钢铁、建材、能源等产业协同,构建“拆解-再生-高值化利用”的绿色链条。这不仅能提升资源效率,更能增强产业整体的抗风险能力和竞争力。
——强化制度与监管创新:可借鉴国际
“船舶回收透明度倡议(SRTI)” ,推动信息透明化。在国内,需探索将生态保护要求刚性化,通过“生态补偿基金”与智慧监管平台,实现发展与保护的平衡。
展望未来五年,拆船业将经历深刻洗牌。在《香港公约》塑造的新规则下,
具备环保资质、技术资本优势的企业将主导高端市场。中国拆船业能否把握内河船舶更新的窗口期,并提升国际竞争力,取决于能否真正将
绿色基因与循环经济理念植入产业发展的全生命周期。这不仅是一个产业的转型,更是推动整个船舶工业走向大、中、小企业布局合理、上下游协同发展的
高质量、可持续发展新生态的历史性契机。(供稿:连晓梅)