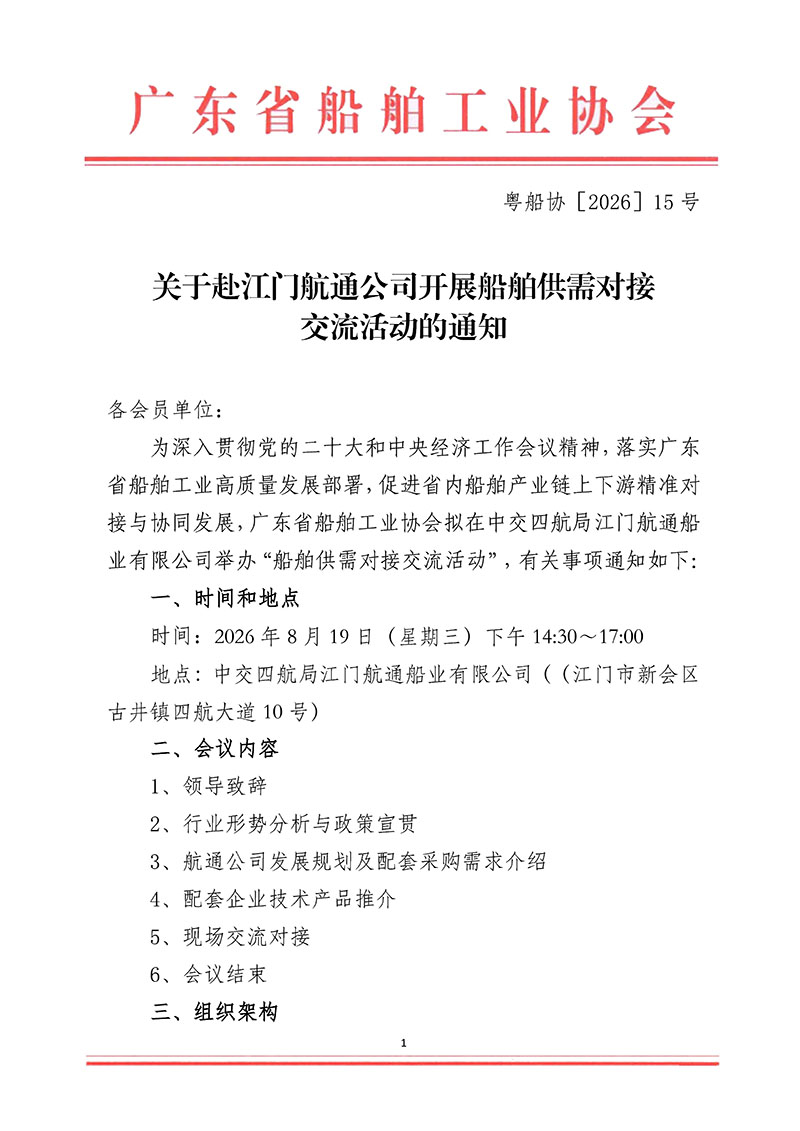
造船产业概述和分类
造船产业是一个融合技术密集型、资本密集型和劳动密集型的综合性产业,贯穿船舶设计、建造、配套、维修到拆解的全生命周期,是支撑全球贸易、海洋开发、国防安全的核心产业之一。
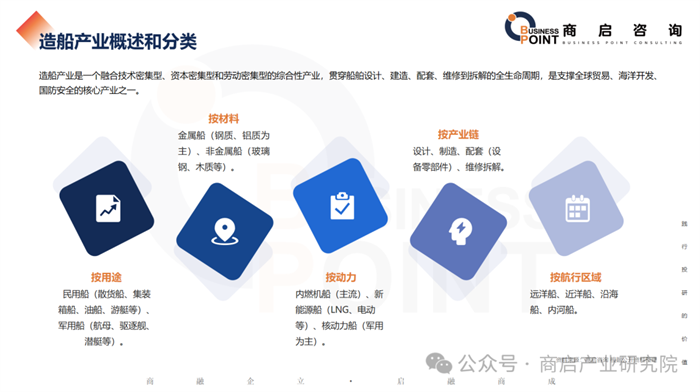 全球造船完工量、新接订单量和手持订单量
近几年全球船舶制造行业市场规模持续上升,2021年全球船舶制造市场规模约为410亿美元,同比增长6.6%,到2022年底,全球行业市场总规模达到425亿美元,同比增长3.7%,较上年相比放缓2.9个百分点,由于船舶制造行业发展会受到多方面的影响,比如全球经济水平和交通运输需求等,随着全球范围内货物贸易量的迅速上升,对船舶制造市场的需求也将稳步增长,预计未来将带动全球船舶制造行业市场规模提高。
近年来世界经济增长态势强劲,船舶运输需求随之大幅度上涨,对造船市场发展产生了积极的作用,据行业分析数据显示,截至2021年末,全球造船完工量接近8600万载重吨,与2020年相比增长15.2%,受全球经济下行影响,到2022年全球造船完工量呈现小幅度下降趋势,降至7200万载重吨左右,同比上年末降低16.3%,在全球经济恢复增长的背景之下,将会带动全球造船完工量上升。
依据最新数据统计,根据修正总吨进行计算,2021年全球船舶制造手持订单量约为0.8亿修正总吨,较2020年同期增长20%以上,2022年船舶制造手持订单量进一步上升至1亿修正总吨,同比上年末增长25%,市场增速加快5个百分点,从整体上来看,全球造船业中新船市场订单量迎来了持续性增长,北京研精毕智信息咨询预测未来一段期间之内全球船舶制造手持订单量将继续保持增加态势。
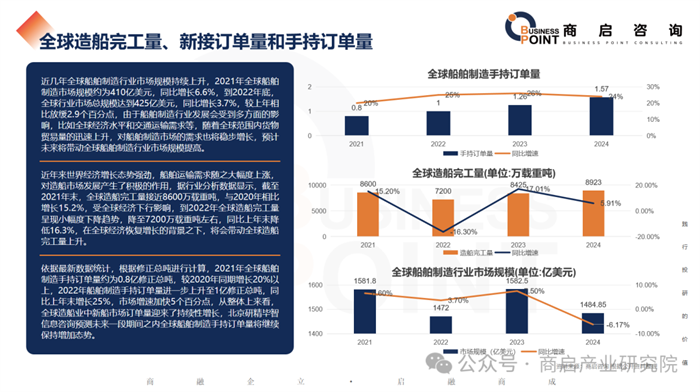 中国造船量占全球总量的百分比
2023年1-12月,全国造船完工量4232万载重吨,同比增长11.8%;新接订单量7120万载重吨,同比增长56.4%;截至12月底,手持订单量13939万载重吨,同比增长32.0%。1-12月我国造船完工量、新接订单量和手持订单量以载重吨计分别占全球总量的50.2%、66.6%和55.0%,以修正总吨计分别占47.6%、60.2%和47.6%,前述各项指标国际市场份额均保持世界第一。
 中国造船行业市场规模
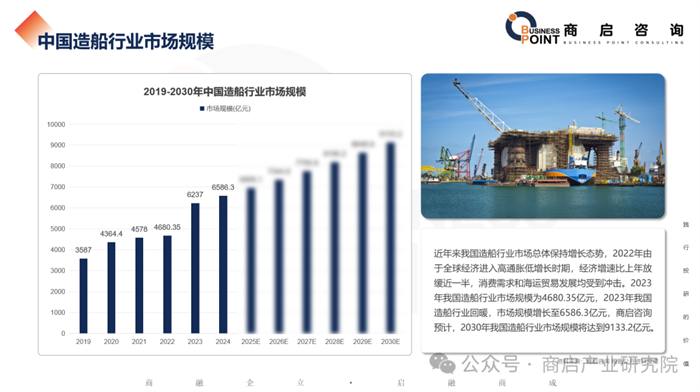
近年来我国造船行业市场总体保持增长态势,2022年由于全球经济进入高通胀低增长时期,经济增速比上年放缓近一半,消费需求和海运贸易发展均受到冲击。2023年我国造船行业市场规模为4680.35亿元,2023年我国造船行业回暖,市场规模增长至6586.3亿元,商启咨询预计,2030年我国造船行业市场规模将达到9133.2亿元。
 中国造船行业内河船行业市场规模
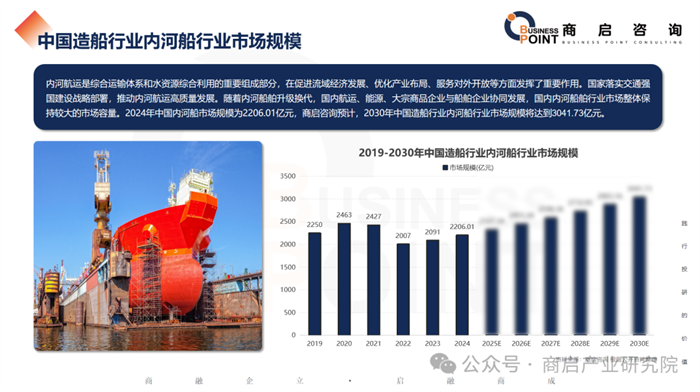
内河航运是综合运输体系和水资源综合利用的重要组成部分,在促进流域经济发展、优化产业布局、服务对外开放等方面发挥了重要作用。国家落实交通强国建设战略部署,推动内河航运高质量发展。随着内河船舶升级换代,国内航运、能源、大宗商品企业与船舶企业协同发展,国内内河船舶行业市场整体保持较大的市场容量。2024年中国内河船市场规模为2206.01亿元,商启咨询预计,2030年中国造船行业内河船行业市场规模将达到3041.73亿元。
 中国造船行业海船行业市场规模
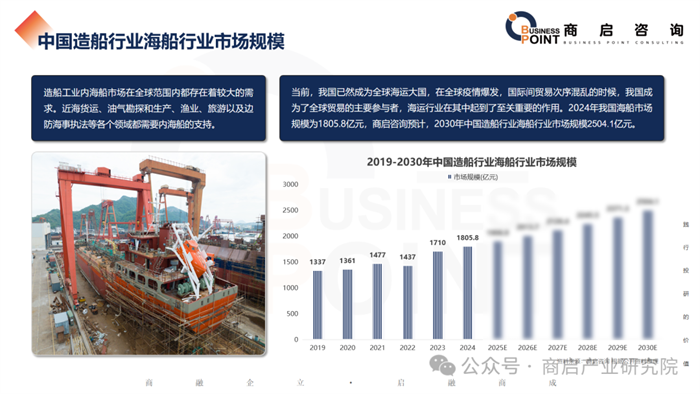
造船工业内海船市场在全球范围内都存在着较大的需求。近海货运、油气勘探和生产、渔业、旅游以及边防海事执法等各个领域都需要内海船的支持。当前,我国已然成为全球海运大国,在全球疫情爆发,国际间贸易次序混乱的时候,我国成为了全球贸易的主要参与者,海运行业在其中起到了至关重要的作用。2024年我国海船市场规模为1805.8亿元,商启咨询预计,2030年中国造船行业海船行业市场规模2504.1亿元。
 中国造船行业造船完工量
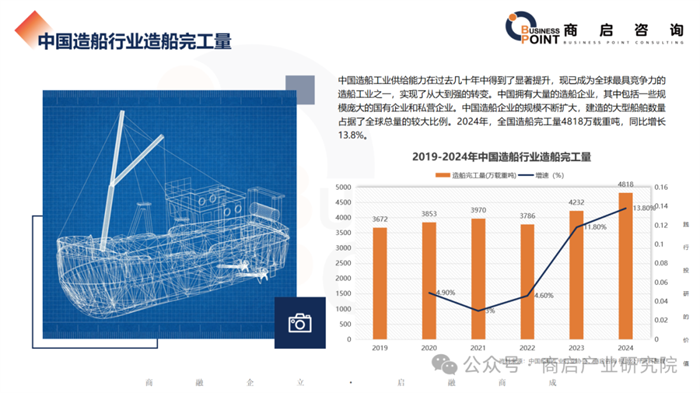
中国造船工业供给能力在过去几十年中得到了显著提升,现已成为全球最具竞争力的造船工业之一,实现了从大到强的转变。中国拥有大量的造船企业,其中包括一些规模庞大的国有企业和私营企业。中国造船企业的规模不断扩大,建造的大型船舶数量占据了全球总量的较大比例。2024年,全国造船完工量4818万载重吨,同比增长13.8%。
 中国造船行业造船订单情况
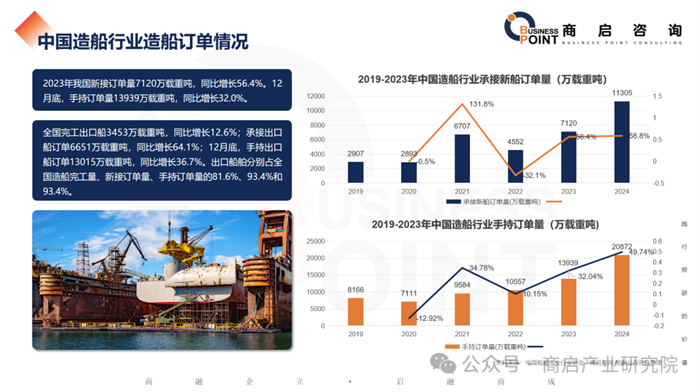
2023年我国新接订单量7120万载重吨,同比增长56.4%。12月底,手持订单量13939万载重吨,同比增长32.0%。全国完工出口船3453万载重吨,同比增长12.6%;承接出口船订单6651万载重吨,同比增长64.1%;12月底,手持出口船订单13015万载重吨,同比增长36.7%。出口船舶分别占全国造船完工量、新接订单量、手持订单量的81.6%、93.4%和93.4%。
 中韩日造船业竞争格局
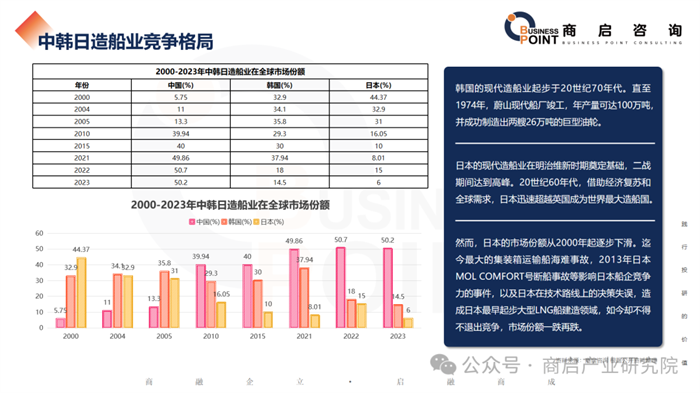
韩国的现代造船业起步于20世纪70年代。直至1974年,蔚山现代船厂竣工,年产量可达100万吨,并成功制造出两艘26万吨的巨型油轮。日本的现代造船业在明治维新时期奠定基础,二战期间达到高峰。20世纪60年代,借助经济复苏和全球需求,日本迅速超越英国成为世界最大造船国。然而,日本的市场份额从2000年起逐步下滑。迄今最大的集装箱运输船海难事故,2013年日本MOL COMFORT号断船事故等影响日本船企竞争力的事件,以及日本在技术路线上的决策失误,造成日本最早起步大型LNG船建造领域,如今却不得不退出竞争,市场份额一跌再跌。
 中国造船业五大省产量
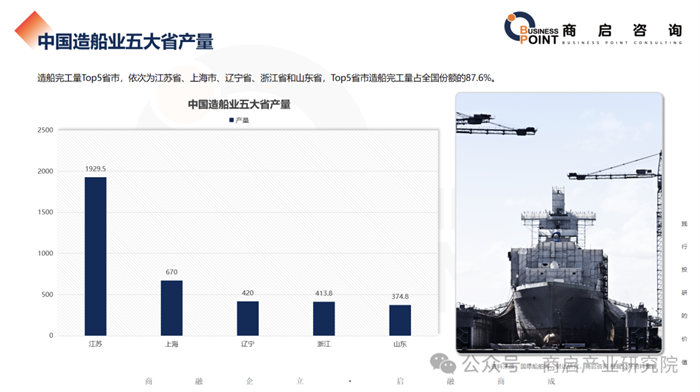
造船完工量Top5省市,依次为江苏省、上海市、辽宁省、浙江省和山东省,Top5省市造船完工量占全国份额的87.6%。
 全球船舶完工量和新接订单量市场份额占比
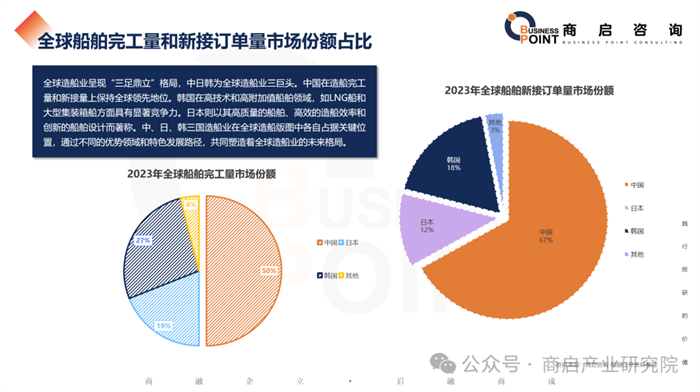
全球造船业呈现“三足鼎立”格局,中日韩为全球造船业三巨头。中国在造船完工量和新接量上保持全球领先地位。韩国在高技术和高附加值船舶领域,如LNG船和大型集装箱船方面具有显著竞争力。日本则以其高质量的船舶、高效的造船效率和创新的船舶设计而著称。中、日、韩三国造船业在全球造船版图中各自占据关键位置,通过不同的优势领域和特色发展路径,共同塑造着全球造船业的未来格局。
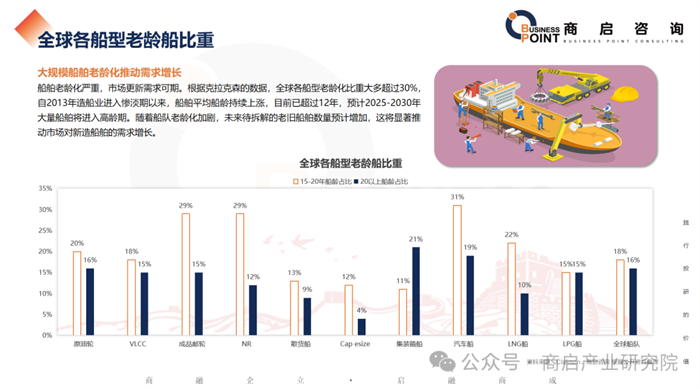
 全球各船型老龄船比重
大规模船舶老龄化推动需求增长
船舶老龄化严重,市场更新需求可期。根据克拉克森的数据,全球各船型老龄化比重大多超过30%,自2013年造船业进入惨淡期以来,船舶平均船龄持续上涨,目前已超过12年,预计2025-2030年大量船舶将进入高龄期。随着船队老龄化加剧,未来待拆解的老旧船舶数量预计增加,这将显著推动市场对新造船舶的需求增长。
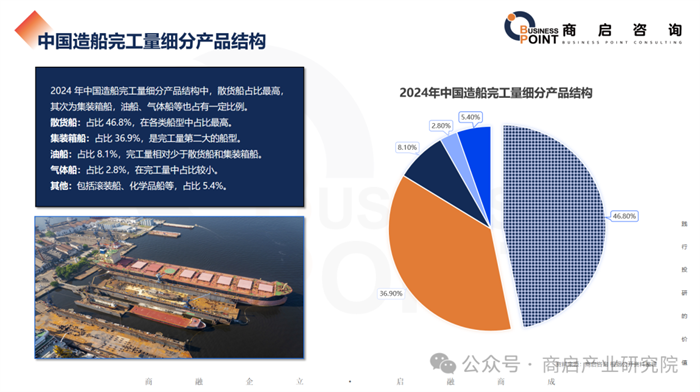
 中国造船完工量细分产品结构
2024 年中国造船完工量细分产品结构中,散货船占比最高,其次为集装箱船,油船、气体船等也占有一定比例。散货船:占比 46.8%,在各类船型中占比最高。集装箱船:占比 36.9%,是完工量第二大的船型。油船:占比 8.1%,完工量相对少于散货船和集装箱船。气体船:占比 2.8%,在完工量中占比较小。其他:包括滚装船、化学品船等,占比 5.4%。
 中国造船业市场前景展望

来源:商启产业研究院