阴晴 谢予 中国船舶工业经济与市场研究中心
德国拥有2800家船舶总装及船用配套设备生产企业,员工数量约8万人,工业总产值约180亿欧元,排名欧洲第一。据德国船舶与海洋工程协会(VSM)统计,2017年德国完工远洋船舶40.5万CGT,占欧洲完工船舶总量的15.0%,全球占比1.1%,排名全球第六。
尽管同样受船市波动影响,但德国造船业却呈现出与中国截然不同的发展特点,如:产品高端化,主要建造豪华邮轮、客滚船等船型;占据产业链高端环节,船用配套设备产值占70%;产业集中度高,11家大型企业造船完工量约占全国总量九成以上。对于中国船企来说,德国造船业把握市场机遇、强化领先优势等做法值得分析研究。
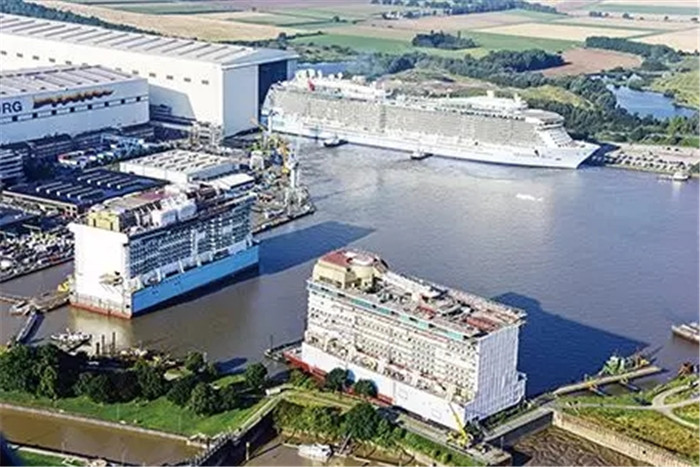
迈尔造船帕彭堡船厂
产业集中度大幅提升 产能利用率下降
2008年船市危机曾导致德国造船业进入衰退期。2014年以来,豪华邮轮市场兴旺,德国造船业稳步回升,新接订单量和手持订单量大幅增长。2016年,德国新接订单119.3万CGT,同比增长59.1%;年末手持订单276.4万CGT,同比增长39.8%。
2006年末,德国手持订单中集装箱船比重超过40%,出口船舶占68.1%;2016年末客船/渡船比重超过90%,出口船舶比重达到97.8%。随着产品结构调整,一批集装箱船建造厂破产,订单集中在迈尔造船等一批客船(豪华邮轮)建造厂手中,造船产业集中度大幅提升。截至2017年,德国造船业主要有11家大型企业集团,控制旗下27家船厂,正式员工数量约占德国造船业员工总数的80%,造船完工量约占德国完工总量的90%以上。
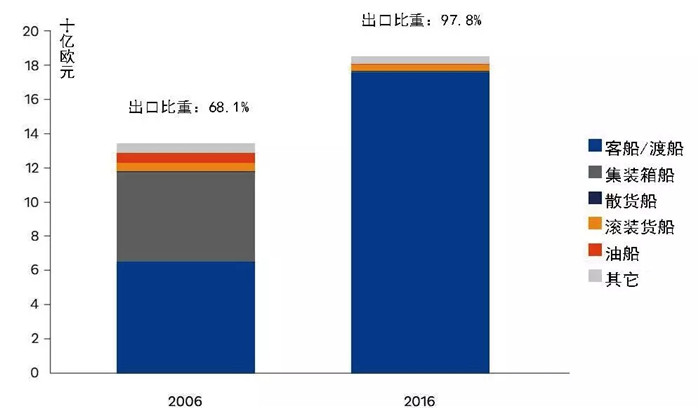
金融危机前后德国造船业产品结构比较
但是,产业集中度提升导致船厂产能利用率出现分化。OECD对27家主要造船企业调查发现, 2014—2018年造船产能利用率整体呈下行态势。其中,2015年有11家船厂实现全部产能运转,但预计到2018年将下降至3家;产能利用率不到50%的企业数量,由2015年的7家增加至2018年的20家。
重视科研投入 推动持续创新
技术创新是德国造船业保持竞争力的关键。2012年德国造船业研发投入增长至1.245亿欧元,较2008年的6220万欧元翻了一番;研发投入占德国造船业增加值的比重,由2008年的4.4%上升至2012年的10.2%,显著高于OECD国家造船业3.0%的平均水平。
德国造船业主要围绕“提效、减排、环保”三方面展开技术创新。船企、配套企业、船舶设计公司协同创新,设计推出满足流体力学、使用新能源和能源回收利用高的新船型;大量应用脱硫、氮氧化物还原技术及相关设备,积极开发满足天然气和双燃料要求的船用动力系统。此外,海洋能源开发在一定程度上推动了德国的特种船舶研发工作,如开发海上风能产业相关的“SWASH”船型(小水线面单体船)以及半潜船、破冰船、铺管船。
兼并重组加快 推动多元发展
2008年后,外资大举进入德国造船业。2009年以来,俄罗斯持有的北欧船厂(Nordic Yards)和阿布扎比控股的GmbH分别拥有3家德国造船厂。2011年英国Star Capital收购Blohm+Voss船厂。2014年挪威SIEM工业集团收购FSG船厂。2015年11月,云顶香港收购Lloyd Werft船厂50%的土地所有权和70%的新造船业务;2016年2月,收购北欧船厂(Nordic Yards)旗下位于德国港口城市维斯马、瓦尔内明德、斯特拉松德的3家船厂。与此同时,德国造船业也有国际化发展趋势。2014年,德国迈尔船厂收购芬兰图尔库造船厂70%股权,2015年4月又从芬兰政府收购余下股份,全资控股图尔库造船厂。
大规模产业重组也导致失业率上升,税收下降,德国造船业因此加快了转型步伐。重点方向有三个,一是通过加大投入和建立产业园区等,加强技术研发和工艺改造,提升船厂高端产品建造能力。二是积极向产业链上下游延伸,推进多元化发展。例如,Blohm+Voss船厂与瑞典斯凯孚集团(SKF)进行战略合作,开拓船用柴油机和配套服务;FSG船厂进入欧洲油气勘探市场,提供海上油气开采设备和相应服务。三是采取多种手段盘活存量资产,如利用破产船企土地开发房地产业务,保留船厂历史建筑和遗址,建立船舶博物馆、教育基地等。
面临的挑战与机遇
2008年以来,德国造船业面临的竞争更加激烈,新的海事规则规范对节能环保提出新要求,也带来新的发展方向,邮轮经济和海上风电蓬勃发展,以及北极航线开辟,为德国造船业未来发展带来机遇。
目前,德国主要建造以豪华邮轮为代表的高端船型,与中日韩错位竞争。但是随着中日韩造船业转型升级,德国高端船型市场将受到新的挑战。同时,中日韩非常重视发展船舶配套业,提升配套设备本土化率,也可能对德国船舶配套业产生威胁。
近十余年来,全球邮轮旅游消费市场需求保持较高增长态势,2015—2017年,全球邮轮成交量分别为11艘、34艘和31艘。德国多家船厂具有邮轮建造能力,形成了豪华邮轮、内河游轮等产品体系和品牌,截至2017年底,德国手持邮轮订单18艘、223.6万CGT。随着邮轮经济持续发展,邮轮建造需求旺盛,对德国邮轮建造企业带来利好。
德国是欧洲第二大海上风电国家,政府大力发展海上风电,计划到2030年使海上风电装机容量达到2500万千瓦,在北海、波罗的海共建40座海上风电站,“风车”将达5000台。德国及欧洲海上风电快速发展,必然增加对海洋设备需求,也可能带来一大批工程船订单。此外,随着北极航道通航条件不断改善,北极航道货运量将逐渐提升。在这一背景下,极地船舶的研制也将成为德国造船业发展的新机遇。
节选自《船舶经济贸易》2018年1月号《德国造船业何以危中求机?》一文