当硬件的算力已经不再是瓶颈,新的问题浮出水面:我们运行在如此强大硬件上的核心软件,究竟掌握在谁的手中?
痛并快乐着的“引进”:Tribon与Catia的冲击
如果说硬件的升级是“筋骨”的强健,那么软件的引进则是“大脑”的重塑。
在经历了早期自主开发CAD/CAM系统的“信息孤岛”阶段后,我们不得不正视当时的局限性:各船厂各自为战,开发的软件共享性差,功能局限,设计效率低下,难以形成统一的行业标准。
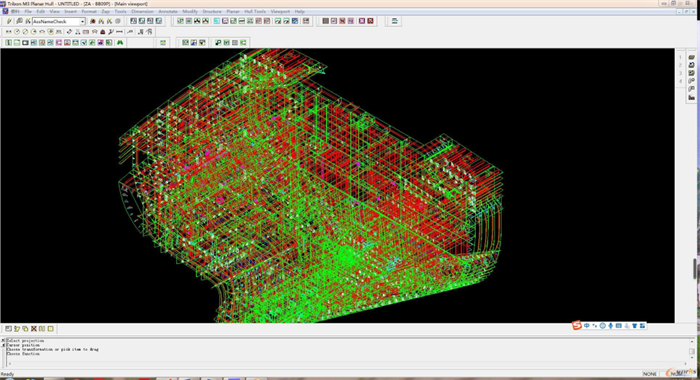
于是,从90年代末到21世纪初,国内大型造船企业开始大规模引进国外顶尖的设计软件——瑞典的KCS公司的
Tribon、法国达索系统公司的
Catia、英国AVEVA公司开发的
Aveva Marine等。
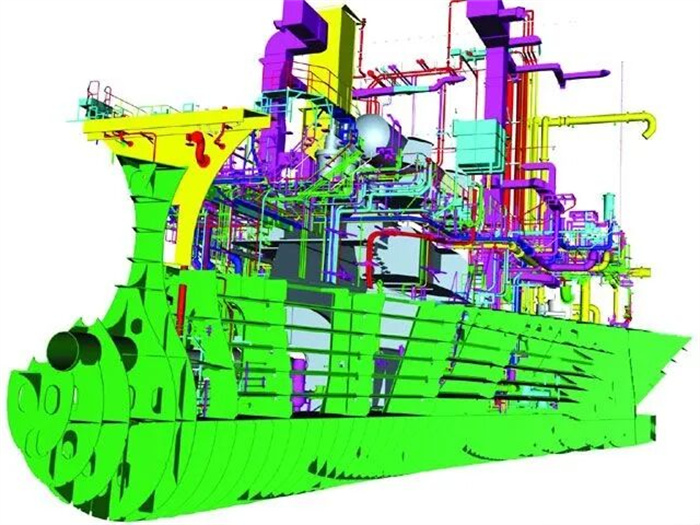
这是一次巨大的飞跃。这些国外软件功能强大,不仅实现了全船三维建模,还打通了设计、分析、制造的全流程。设计效率的提升是颠覆性的,我们终于能像国际一流船厂那样“在电脑里造船”了。
但这同样是一次深刻的依赖。引进这些软件的代价是高昂的,以当时广船引进Tribon系统为例,仅软件授权费就高达
数百万美元,后续的维护和升级更是持续投入。但更深远的影响是,我们的设计习惯、数据标准、甚至工艺流程,开始围绕这些软件进行适配。这些先进的设计软件如同让人快乐的“多巴胺”,而并非“内啡肽”。我们在享受其便捷的同时,渐渐在核心技术上拉大了与原创者的差距。
 反思与觉醒:关于“自主、安全、可控”
回望这段历史,我们不禁会想:如果当时我们咬紧牙关,坚持走统一的自主研发道路,结局会怎样?
诚然,自主研发的道路必定曲折艰辛,需要巨大的资金投入和漫长的技术积累。但在当时全球化的乐观氛围中,我们或许过于乐观地相信“造不如买”。殊不知,工业软件是船舶工业的“魂”,一旦“魂”系他人,便埋下了“卡脖子”的隐患。
如今,当我们看到中国船舶集团投入巨资组建
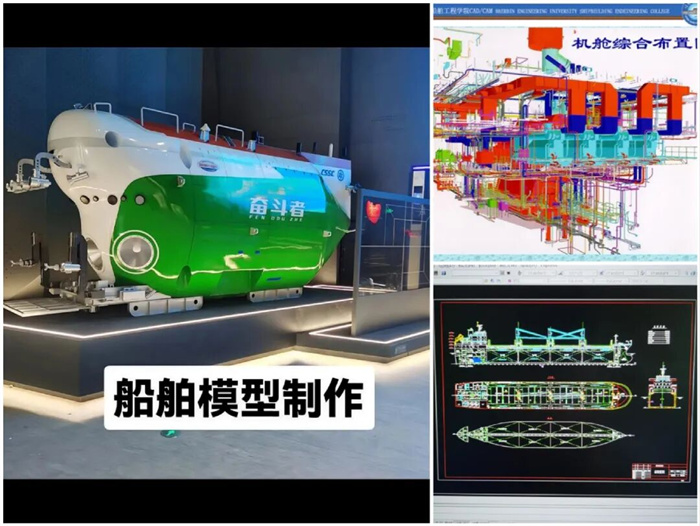
海舟系统,全力攻关CAD/CAE/CAM“卡脖子”环节时,那份感触尤为深刻。从早期的自主尝试,到中期的全面引进,再到如今的奋起直追,这正是一条螺旋上升的认知曲线。
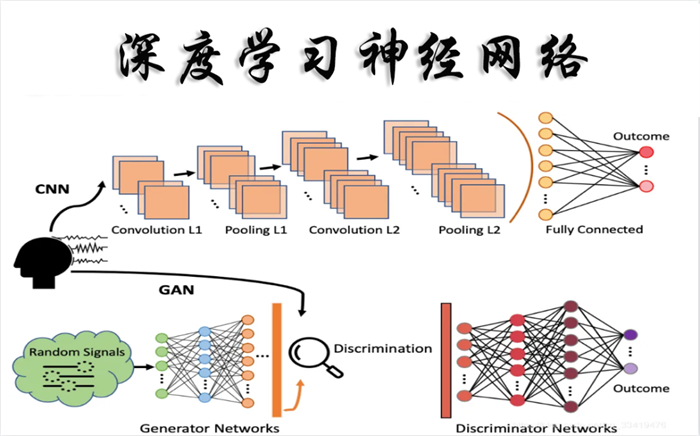
智能时代:当芯片学会“思考”
进入21世纪的第三个十年,算力的进化不再是线性增长,而是物种的跃迁。我们迎来了
AI计算的时代。
以前的CPU像一位严谨的教授,什么都能算,但算矩阵乘法和解微分方程都是串行思考。而现在的
GPU(图形处理器),则像一支成千上万人的施工队,特别适合并行处理海量简单任务——这恰好是深度学习的命脉。
我们开始在服务器里插满一块块价格不菲的GPU卡,用来训练我们自己的船舶设计AI模型。它能从成千上万份图纸中学习最优的舱室布局,能在几分钟内完成过去需要工程师数周才能做完的流体力学预仿真。
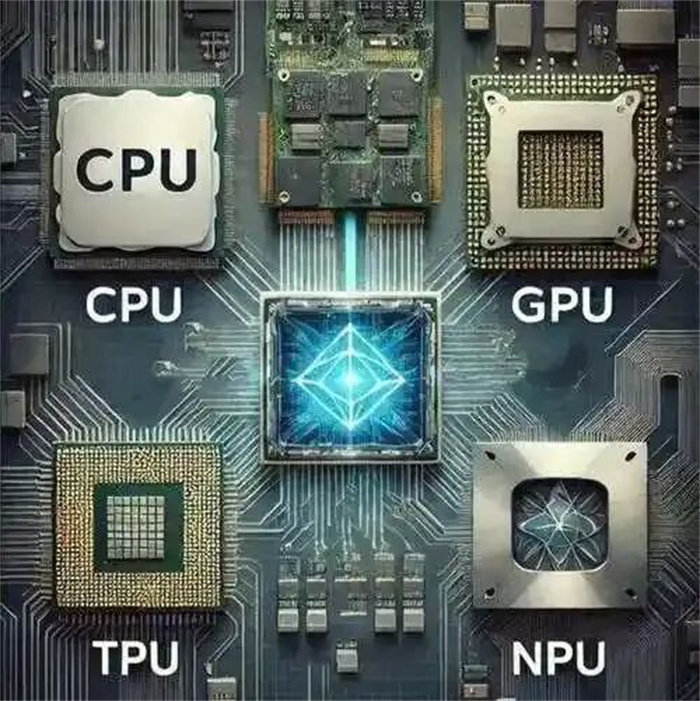
而芯片的进化远未止步。为了更极致地适配AI,
TPU(张量处理器) 出现了,它是谷歌为神经网络量身定做的“偏科天才”;
NPU(神经网络处理器) 则被集成进小小的手机芯片里,让端侧AI成为可能。
如果说当年的IBM 3031用
“虚拟存储”规避了物理的限制,那么今天的AI芯片则是在硬件层面直接模拟了人类的神经元连接。当我们在最新的数据中心里部署
英伟达H100或更先进的国产AI芯片时,看着那密密麻麻的互联结构,我恍惚觉得,这不再是冰冷的电路,而是一个正在成形的数字大脑。
 AI重塑造船:从“拼手速”到“妙响应”
如今,AI正从“辅助工具”蜕变为“核心引擎”,深度嵌入船舶的全生命周期。
在设计端,AI辅助船型生成系统能将过去实船的航速-油耗曲线、EEDI基准线等异构数据统一映射到高维设计空间,多目标遗传算法在分钟级内完成数千次迭代,直接输出兼顾低EEDI、高载货量与建造成本的帕累托前沿方案。例如,
马士基公司的“AI Hull Optimizer”平台,基于200余艘历史船舶的CFD结果、EEDI数据库、航线吃水限制及甲醇燃料舱布置约束,30分钟内生成数千个船型方案,最终筛得3组主尺度,使EEDI得以降低、货舱容量得以提升、船模试验周期大幅缩短。
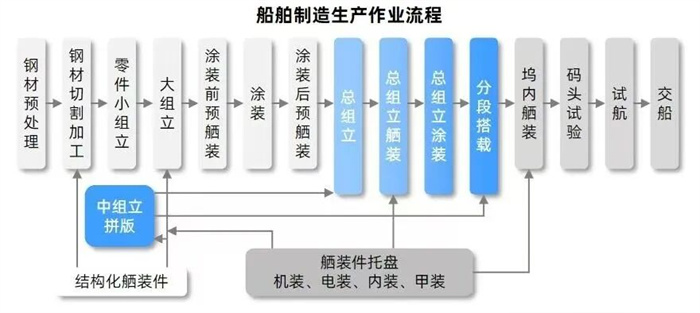
在生产端,AI的应用更是具体而微。在一个
造船车间,以往需人工打磨的船用钢板,如今通过AI大模型自动识别、形成加工轨迹,开创性地实现对钢板的精准打磨。这条融合AI算法群、数据大模型与自动化装备的生产线,不仅让造船流程更智能,还能以1/5的空间、1/8的人力,实现1.5倍的产能提升,大幅缩短造船周期。
 在质量管控端
,在
外高桥造船厂,通过“造船质量分析智能体”,从生产现场的数据自动采集,到多维度的统计分析、趋势图表生成,整个流程可以在30秒内完成,实现了质量管理的实时闭环。
从“拼手速”到“秒响应”,AI正将我们从重复劳动中解放出来,去从事更具创造性的工作。未来的算力将不再是冰冷的机器,而是懂工艺、知规范的“数字老师傅”。
 算力与自主的双重变奏
站在2026年的时间节点回望,我们当年在Windows NT 4.0上运行Tribon的那些日子,既是美好的回忆,也是沉重的警醒。如今,随着算力基础设施的国产化(如国产服务器:浪潮信息、超聚变、新华三、中科曙光、联想等;信创产业主力:华为、中国长城、宝德、湘江鲲鹏;云厂商自研:阿里云神龙、腾讯云星星海;其他主流:中兴通讯、同方股份和长江计算的持续升级和普及)和工业软件自主化的双重推进,中国造船业正迎来新的拐点。
从IBM 3031的4MB内存,到如今国产化服务器的TB级算力;从MVS的命令行,到Windows的图形界面,再到国产工业软件的崛起,我们亲历的不仅是算力的暴涨,更是中国造船业从“跟跑”到“并跑”,最终渴望“领跑”的艰难蜕变。
历史告诉我们,“自主、安全、可控”这根弦,任何时候都不能松。我们期待着,有一天,我们能自豪地说,那艘在电脑中诞生的巨轮,其设计、仿真、制造的每一个环节,都流淌着中国自主研发的“血液”。(供稿:陈建榕)
图片来源网络